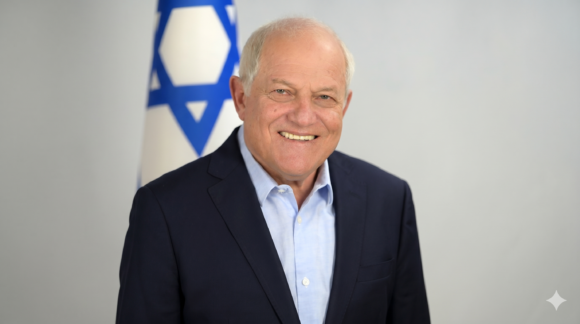
אמיר ירון, נגיד בנק ישראל: "הייתי רוצה לראות הורדת מחירים מצד הקבלנים"
הריבית ירדה ל-3.25% והפריים ל-4.75%, אך הנגיד ירון מבהיר שהוזלת המימון אינה זהה להוזלת מחירי הדירות.
03/09/26 (כ״א אלול תשפ״ו)
|
 אלי קאופמן

האזנה לכתבה:
00:00 / 00:00
1.0x
מה קרה עכשיו — עדכון 7 בספטמבר 2026
לנגיד יש מסר חד לקבלנים: "תורידו מחירים"
המסקנה המעשית פשוטה: הריבית במשק ירדה ל-3.25% אחרי סדרת הפחתות רצופות בפחות משנה, ריבית הפריים ירדה בעקבותיה ל-4.7%, וכל מי שמחזיק משכנתא במסלול פריים כבר רואה את זה בהחזר החודשי. אבל נגיד בנק ישראל פרופ' אמיר ירון לא הסתפק בהודעת הריבית הרגילה. הוא פנה ישירות לקבלנים ואמר להם להוריד מחירים, והזהיר שהבנק המרכזי יעקוב מקרוב אחרי הפער בין קצב ניצול האשראי בענף הבנייה לבין קצב המכירות בפועל. למי שעומד לקחת משכנתא או שוקל לרכוש דירה, הסיפור הזה נוגע בדיוק לכיס: ריבית זולה יותר, אבל בלי ערובה שהמחירים ירדו בהתאם.
בנק ישראל הוריד את הריבית ברבע אחוז נוספת, לרמה של 3.25%, וזו ההפחתה השלישית ברציפות והחמישית מאז שההליך התחיל בנובמבר 2025. בעקבות ההחלטה יורדת גם ריבית הפריים ל-4.75%, מה שמקל בפועל על כל מי שמחזיק במשכנתא עם מסלול צמוד פריים. אבל לפני שממהרים לחשב כמה זה שווה בכיס, כדאי לשים לב למה שנגיד בנק ישראל אמיר ירון אמר לצד ההודעה: הוא רוצה לראות את הקבלנים מורידים מחירים, לא רק את הריבית יורדת. המשמעות המעשית לרוכשי דירות היא שהחיסכון החודשי אמנם קיים וממשי, אבל הוא לא בהכרח יתורגם למחיר דירה נמוך יותר, ושתי התופעות הן שני דברים שונים לגמרי שכדאי להפריד ביניהם.
מה בדיוק קרה בהחלטת הריבית האחרונה
ההפחתה ל-3.25% היא לא אירוע חד פעמי אלא חלק מתהליך שנמשך כבר תקופה. באוקטובר 2025 עמדה הריבית על 4.5%, וההחלטה האחרונה משלימה ירידה מצטברת של 1.25 נקודות אחוז תוך פחות משנה, כך לפי דיווח Ynet. אם מסתכלים על התמונה הרחבה יותר, ולוקחים בחשבון שבתוך כ-13 חודשים הריבית זינקה מ-0.1% ל-4.75%, נתון שמסרה התאחדות יועצי המשכנתאות, מדובר בירידה מצטברת של 1.5 נקודות אחוז מרמת השיא – נתון שונה מ-1.25 הנקודות שצוינו מעל, מכיוון שהוא נמדד מנקודת ייחוס אחרת (שיא הריבית) ולא מאוקטובר 2025. כלומר, מי שזוכר את הריבית האפסית מלפני שנתיים ומשווה אותה להיום, עדיין רחוק מאוד מהתקופה ההיא, גם אחרי כמה הפחתות רצופות.
הרקע להפחתה הוא בעיקר האינפלציה, שירדה לרמה של 1.5% בלבד בשנה האחרונה, הנמוכה ביותר מאז מאי 2021, לפי נתוני הלמ"ס שעליהם מתבסס Ynet. כשהאינפלציה נמוכה, לבנק ישראל יש פחות סיבה להחזיק ריבית גבוהה, וזה מה שפותח את הפתח להפחתות הנוכחיות. ההפחתות הרצופות האלה, אם ממשיכים לעקוב אחריהן מנובמבר 2025 ואילך, מצטרפות לתמונה שבה הבנק המרכזי מנסה לאזן בין ריסון האינפלציה לבין תמיכה בפעילות הכלכלית, ובכלל זה שוק הדיור.
איך זה מתורגם להחזר החודשי בפועל
מאז שההפחתות התחילו בנובמבר 2025, ירד ההחזר החודשי על משכנתה טיפוסית בכ-334 שקלים בסך הכול, כך לפי הערכה שפורסמה במאקו/N12. זה לא סכום שהופך תוכנית פיננסית, אבל הוא לא זניח כשמצטבר על פני שנים. חשוב להבין שהמספר הזה הוא הערכה כללית שמתייחסת למשכנתא "טיפוסית", ואין נתון רשמי ומדויק מבנק ישראל שמפרט את ההשפעה על כל גובה משכנתא וכל מסלול בנפרד.
כדי להמחיש את הפוטנציאל לטווח ארוך יותר, Ynet מציג חישוב לפיו מי שנטל משכנתא של 450 אלף שקל לתקופה של 30 שנה יכול לצבור חיסכון של כ-126 אלף שקל בזכות ירידת ריבית הפריים מנובמבר 2025 ואילך. שני הנתונים האלה, 334 השקלים החודשיים וה-126 אלף שקל המצטברים, מתייחסים לתרחישים שונים לגמרי – האחד להחזר חודשי נוכחי, השני לחיסכון מצטבר על פני עשרות שנים במשכנתא ספציפית – ולכן אין לבלבל ביניהם או להסיק מהם מסקנה אחידה על "כמה כל אחד יחסוך".
למה מסלול הפריים הוא זה שמרגיש את ההבדל
ריבית הפריים היא הבסיס שממנו נגזרות מרבית המשכנתאות במשק, וכל ירידה בה משפיעה מיידית על ההחזר החודשי במסלולים הצמודים אליה. בנובמבר 2025 עמדה ריבית הפריים על 6%, וכעת היא כבר ברמה של 4.75%, ירידה משמעותית תוך פחות משנה. מי שלקח משכנתא עם רכיב פריים גדול מרגיש את זה כמעט מיידית בהוראת הקבע החודשית, בעוד שמי שנעול על ריבית קבועה לא צמודה לא מרגיש שום שינוי עד שיבחר למחזר.
נתון נוסף שכדאי לשים אליו לב, לפי התאחדות יועצי המשכנתאות: משקל המסלולים הצמודים למדד עלה בהדרגה מרמה של כ-10% לרמה של יותר מ-20% מכלל המשכנתאות החדשות. זה אומר שחלק גדול יותר מהלווים החדשים חשוף גם לאינפלציה, לא רק לריבית בנק ישראל, כך שגם אם הריבית יורדת, עלייה במדד יכולה לקזז חלק מהחיסכון עבור אותם לווים. השינוי הזה במשקל המסלולים משקף גם שינוי בהתנהגות הלווים עצמם, שמחפשים דרכים להקטין את ההחזר החודשי הראשוני גם במחיר של חשיפה גדולה יותר לתנודות המדד בעתיד.
המשיכו לקרוא בנושא נדל”ן בישראל
"רווח של 1.1 מיליון שקל ב-3 שנים": העיר שהפכה לטירוף הנדל"ן של הצפון
22/09/26 | מערכת אפיק
5 הערים שבונות הכי הרבה בארץ – המחירים עלולים לרדת
22/09/26 | מערכת אפיק
לנו זה עולה יותר – היום
19/09/26 | מערכת אפיק
משכנתא של 1.2 מיליון נשארת בבנק הישן: מתי מיחזור לבנק החדש מצדיק שמאות ורישום
19/09/26 | מערכת אפיק
הפער בין הורדת ריבית להורדת מחירי דירות
כאן נכנס הציטוט המרכזי של הנגיד ירון, שאמר: "היקף העסקאות עלה אמנם בחודשים האחרונים, אך הוא עדיין לא מאוד גבוה, והייתי רוצה לראות את הקבלנים מתחילים להוריד עוד את המחירים". המשמעות היא שבנק ישראל בעצמו לא מסתפק בהפחתת הריבית כמענה למחירי הדיור, ורואה בהורדת מחירים על ידי הקבלנים כלי נפרד ומשלים. חשוב להבהיר שאין נתון רשמי מדויק על גובה ההיצע הנוכחי של דירות לא מכורות או מספר חודשי המכירה הנגזר ממנו, כך שאי אפשר לכמת בדיוק כמה "לא גבוה" באמת היקף העסקאות, מעבר להערכה המילולית של הנגיד עצמו.
מבחינת רוכש דירה, ההבחנה הזו קריטית: ריבית נמוכה יותר מוזילה את עלות המימון, אבל היא לא בהכרח מורידה את מחיר הדירה עצמה. למעשה, קיים תרחיש שבו ריבית נמוכה יותר דווקא מגדילה ביקושים ותומכת במחירים גבוהים, כי יותר אנשים יכולים לעמוד בהחזר החודשי. מי שמחפש הקשר רחב יותר לוויכוח הזה יכול לקרוא על האם הורדת הריבית תשפיע על שוק הנדל"ן בשנת 2026, וגם על מי בעצם עשוי להרוויח מירידת מחירי הנדל"ן, אם וכאשר היא תתממש.
לאן זה הולך מכאן
לפי תחזית בנק ישראל, יעד הריבית לשנה הקרובה עומד על 3%, כלומר סביר שתהיה עוד הפחתה אחת לפחות בהמשך הדרך, כך לפי הדיווח שמצטט את המקור הראשוני בYnet. עבור מי ששוקל לקחת משכנתא בחודשים הקרובים, המשמעות היא שסביבת הריבית עדיין במגמת ירידה, אבל לא בקצב דרמטי, ולא כזה שהופך את התזמון למשתנה קריטי מעבר לשיקולים אחרים כמו יכולת ההחזר האישית ומבנה המסלולים שנבחר.
בענף המשכנתאות מציינים כי לווים שנמצאים באמצע תקופת המשכנתא נוהגים לבדוק מדי כמה זמן את כדאיות המחזור, בעיקר כאשר חלק ניכר מהיתרה נמצא במסלול פריים או צמוד מדד. ההבדל בין ריבית של 6% לריבית של 4.75% על אותה יתרה הוא לא שולי, גם אם הוא לא הופך את התמונה הכלכלית מקצה לקצה. שוק הדיור עצמו, לעומת זאת, מושפע מגורמים נוספים מעבר לריבית – היצע, ביקוש, מדיניות התחדשות עירונית ומחירי הקרקע – ומי שרוצה תמונה רחבה יותר של האתגר שמעמד הביניים מתמודד איתו יכול לקרוא גם על מחירי הדירות כאתגר למעמד הביניים.
למה חשוב להבין את ההבדל בין החזר חודשי לחיסכון מצטבר
הדוגמה של משכנתא בגובה 450 אלף שקל לתקופה של 30 שנה, שבה החיסכון המצטבר מירידת ריבית הפריים מאז נובמבר 2025 מוערך בכ-126 אלף שקל לפי Ynet, ממחישה עד כמה חשוב להיזהר מהכללות כשמדברים על "כמה כסף נחסך" בעקבות הורדת ריבית. הסכום תלוי בגובה ההלוואה, במסלול, בתקופה שנותרה, ובשאלה אם מדובר בחיסכון חודשי נקודתי או בסכום מצטבר על פני עשרות שנים. מה שכן ברור הוא שההחזר החודשי הנוכחי כבר נמוך ב-334 שקלים לעומת נקודת הפתיחה בנובמבר 2025, וזהו נתון שמתייחס למשכנתא "טיפוסית" ולא לכל פרופיל לווה, כפי שפורט למעלה. ההבדל בין שני הנתונים הללו הוא בעצם ההבדל בין מבט על נקודת זמן אחת לבין מבט על תהליך שנמשך שנים, ושני סוגי המבט הללו רלוונטיים ללווים שונים בהתאם לשלב שבו הם נמצאים בחיי המשכנתא שלהם.
איך זה משפיע על רוכשי דירות עתידיים?
הורדת הריבית מוזילה את עלות המימון למי שכבר בתהליך של נטילת משכנתא או מחזור, אבל היא לא מבטיחה ירידה במחיר הדירה עצמה. הנגיד ירון עצמו הבהיר שהוא היה רוצה לראות את הקבלנים מורידים מחירים בנפרד מהריבית, כך שמדובר בשני מנגנונים נפרדים שרוכש דירה צריך להפריד ביניהם בשיקוליו. מי שמתכנן לרכוש דירה בעתיד הקרוב עשוי למצוא את עצמו במצב שבו ההחזר החודשי הצפוי נמוך יותר מבעבר, אך המחיר שעליו הוא מתמקח לא בהכרח זז בהתאם, ולעתים אפילו נוטה לעלייה כתוצאה מהביקוש המוגבר.
האם צפויה עוד הורדת ריבית השנה?
לפי תחזית בנק ישראל, יעד הריבית לשנה הקרובה עומד על 3%, מה שמרמז על הפחתה נוספת אחת לפחות מעבר לרמה הנוכחית של 3.25%, אך מדובר בתחזית ולא בהחלטה מחייבת. אם וכאשר הפחתה כזו תתרחש, היא צפויה להשפיע בדומה להפחתות הקודמות – הקלה מסוימת בהחזר החודשי למשכנתאות עם מסלול פריים, בלי שינוי מובטח במחירי הדירות עצמן.
כמה בדיוק אני חוסך בהחזר החודשי שלי?
אין נתון רשמי אחיד שמתאים לכל לווה, מכיוון שהסכום תלוי בגובה המשכנתא, במסלול ובתקופה שנותרה. ההערכות הקיימות מדברות על חיסכון של כ-334 שקלים בחודש במשכנתא טיפוסית מאז נובמבר 2025, אך מדובר בממוצע כללי ולא בחישוב אישי. מי שמעוניין בהערכה מדויקת יותר עבור המשכנתא הספציפית שלו נדרש לבדוק את המסלולים, הסכומים והתקופה שנותרה, שכן אלה המשתנים שמכתיבים את גודל החיסכון בפועל.

הקריירה החדשה שלך מעבר לפינה!


הנצפות ביותר
מחירי הדירות בישראל – מדריך מקיף עם נתונים, גרפים ותחזיות לשנת 2026
23/02/26 | מערכת אפיק
קורס תיווך נדל״ן אונליין — עלות, תנאים והסמכה
01/07/15 | מערכת אפיק
"רווח של 1.1 מיליון שקל ב-3 שנים": העיר שהפכה לטירוף הנדל"ן של הצפון
22/09/26 | אלי קאופמן
5 הערים שבונות הכי הרבה בארץ – המחירים עלולים לרדת
22/09/26 | אלי קאופמן
שוק ההון לימוד עצמי: איך להצליח לבד
22/09/26 (י״א תשרי תשפ״ז) | מערכת אפיק
"ואז לא מציצים לך": דירות הגן שנעלמו — ואלה שעלו לקומה הראשונה
22/09/26 (י״א תשרי תשפ״ז) | אלי קאופמן
"רווח של 1.1 מיליון שקל ב-3 שנים": העיר שהפכה לטירוף הנדל"ן של הצפון
22/09/26 (י״א תשרי תשפ״ז) | אלי קאופמן