"אין לזה אח ורע בעולם": האבסורד המטורף שגומר את חלום השכירות בישראל
שכר הדירה מטפס, מחירי הדירות יורדים, והתשואה מהשכרה נמוכה מריבית המשכנתא - הסבר לפער ולמשמעויות שלו.
היום ב-16:25 (ג׳ תשרי תשפ״ז)
|
 אלי קאופמן

האזנה לכתבה:
00:00 / 00:00
1.0x
שוק השכירות בישראל הגיע למצב שקשה להסביר בהיגיון כלכלי רגיל: שכר הדירה ממשיך לטפס, ההיצע מצטמצם, ובמקביל מחירי הדירות עצמן דווקא יורדים. התוצאה היא שהתשואה שמשקיע מקבל מהשכרת דירה נמוכה משמעותית מהריבית שהוא משלם על המשכנתא שמימנה את הרכישה – כלומר, מי שמשכיר דירה בישראל היום, במקרים רבים, בפועל מפסיד כסף על הנייר בכל חודש שהדירה מושכרת. מי שמחפש דירה לשכור מרגיש את זה בכיס, ומי שמחזיק דירה להשקעה מגלה שהמספרים כבר לא מסתדרים כמו פעם. אין כאן פתרון קסם, אבל יש הסבר למה זה קורה ולאן זה עשוי להוביל.
מה קרה בפועל למחירי השכירות
נתוני הלשכה המרכזית לסטטיסטיקה שפורסמו לחודש ינואר 2026 מראים תמונה מטרידה: מדד שכר הדירה הכללי עלה ב-0.3% בלבד, אך מאחורי המספר השטוח הזה מסתתרת עלייה חדה בהרבה. שוכרים חדשים, כלומר מי שנכנס לדירה עם תחלופת שוכר, ספגו זינוק של 6%, בעוד מי שחידש חוזה קיים ראה עלייה מתונה יחסית של 2.6%, כפי שעולה מהודעת הלמ"ס. הפער הזה הוא לב העניין: מי שנשאר במקום נחשף לעלייה מתונה, אבל מי שנאלץ לעבור דירה – בגלל סיום חוזה, שינוי במשפחה או כל סיבה אחרת – משלם קפיצה שכמעט כפולה מזו של המחדשים.
תמונה רחבה יותר, המבוססת על עיבוד נתוני הלמ"ס שנעשה על ידי קבוצת שניר ופורסם במאקו, מראה שברבעון הראשון של 2026 מחירי השכירות עלו ב-3.6% לעומת התקופה המקבילה אשתקד, כאשר שכר הדירה הממוצע הארצי עומד על 5,027 שקל. הפער בין 0.3% ל-3.6% נובע מהבדלים בתקופות המדידה ובשיטת החישוב, אבל שתי הבדיקות מסכימות על כיוון אחד ברור: המגמה כלפי מעלה, והיא לא מתונה כפי שהמדד הכללי מנסה להראות.
הפער בין הערים – מי סופג הכי הרבה
לא כל הארץ מתייקרת באותו קצב. נתוני הלמ"ס לשנת 2025 מראים ששכר הדירה הממוצע הארצי עמד על 4,919 שקל לחודש, עלייה של כ-4.3% לעומת 2024. בתל אביב, לעומת זאת, שכר הדירה הממוצע עמד על 7,201 שקל, עלייה מתונה יותר של כ-2.6% – כנראה כי הרמה כבר כה גבוהה שהיא מתקשה לטפס באותו קצב. הפתעה גדולה יותר מגיעה דווקא מהפריפריה: בבית שמש שכר הדירה זינק ב-13.1% לרמה של 4,782 שקל בממוצע, הקפיצה החדה ביותר מבין הערים שנבדקו, לפי הנתונים שפורסמו במאקו. מי שמתכנן לעבור לעיר "זולה" יחסית עלול לגלות שהיא כבר מתייקרת בקצב שמזכיר יעדי ביקוש מרכזיים, וכדאי להכיר גם את ההקשר הרחב של המציאות המורכבת של שוק הדיור בישראל לפני קבלת החלטה.
הצניחה בהיצע – הסיבה שהכל מתייקר
מאחורי כל עלייה במחיר עומד יחס בין ביקוש להיצע, וכאן הנתון פשוט וברור: היצע הדירות להשכרה צנח בכ-8% בתחילת 2026, על פי בדיקה של ynet שהתבססה על נתוני יד2 והלמ"ס. כשפחות דירות עומדות למכירה או להשכרה בשוק, ואותו מספר משפחות מחפש קורת גג, המחיר עולה כמעט אוטומטית, לפי חשבון פשוט של היצע וביקוש. הצניחה בהיצע והעלייה במחירים מתרחשות באותה תקופה, וזה עקבי עם ההסבר של היצע וביקוש, גם אם קשה לקבוע מתוך זה בלבד כיוון סיבתי חד-משמעי.
מה שלא ברור מהנתונים הקיימים הוא כמה מהדירות הריקות בישראל פשוט לא מגיעות לשוק ההשכרה מסיבות שונות. אין נתון רשמי ומאומת על שיעור הדירות העומדות ריקות בישראל כרגע, ולכן אי אפשר לקבוע בוודאות אם מדובר במחסור אמיתי בדירות או בבעיית הפצה של דירות קיימות.
האבסורד: מחירי הדירות יורדים והשכירות מתייקרת
כאן מגיע החלק המוזר באמת. בעוד שכר הדירה טס למעלה, מדד מחירי הדירות של הלמ"ס דווקא ירד ב-1.5% ב-12 החודשים שהסתיימו ביוני 2026, כפי שדווח בBizportal. במילים אחרות, נכס ההשקעה עצמו מוזיל, אבל התזרים שהוא מייצר מתייקר. במצב "נורמלי" זה היה אמור להעלות את התשואה למשקיעים – שני הכיוונים פועלים לטובתם. בפועל זה לא קורה, כי הריבית על המימון עלתה הרבה יותר מהר משני הפרמטרים האלה גדלו או ירדו.
לפי אותה סקירה של Bizportal, הריבית הממוצעת על משכנתאות שקליות לא צמודות עומדת סביב 4.56% עד 4.8%, בעוד התשואה הממוצעת ברוטו על השכרת דירה בישראל נעה בין 3.15% ל-3.25% בלבד.
הפער הזה, של כאחוז וחצי, הוא בדיוק ההסבר לכך שהשכרת דירה במימון משכנתא הפכה לעסקה שקשה להצדיק כלכלית. מי שרוכש דירה במימון משכנתא ומשכיר אותה, משלם על הכסף שלווה יותר ממה שהוא מקבל בחזרה משכר הדירה. זו לא תחושה סובייקטיבית – זה חשבון אריתמטי פשוט שכל אחד יכול לבדוק בעצמו מול הבנק שלו.
המשיכו לקרוא בנושא נדל”ן בישראל
בכמה התעשרה משפחה ישראלית השנה? השכר עלה, הפנסיה זינקה והמשכנתא ירדה
14/09/26 | מערכת אפיק
העולם בטלטלה והדולר מתחזק: ההשלכות האפשריות למשקי הבית בישראל
14/09/26 | מערכת אפיק
"מי שיחכה יבכה"? הקבלנים יתקשו לספוג עוד שנה כזו, וההאטה תהפוך למפולת
14/09/26 | מערכת אפיק
תמהיל משכנתה: 5,728 שקל מפרידים בין שניים, ועלייה אחת בפריים הופכת את הסדר
14/09/26 | מערכת אפיק
דוגמה מספרית ומה זה אומר על משקיעים ותמריצים בשוק
Bizportal הביאו דוגמה קונקרטית שממחישה את הבעיה: דירה בשווי 2.4 מיליון שקל המושכרת ב-6,500 שקל בחודש מייצרת תשואה ברוטו של כ-3.25% בשנה. זה אומר הכנסה שנתית של 78 אלף שקל מדמי שכירות, לפני הוצאות תחזוקה, מיסים, ביטוח ותקופות ריקות. מול זה, אם אותה דירה נרכשה במימון משכנתא בריבית של 4.6%-4.8%, עלות המימון השנתית בלבד גבוהה מההכנסה משכר הדירה – עוד לפני שמחשבים הוצאות נלוות. המשמעות המעשית היא שרכישת דירה להשקעה עם משכנתא גדולה, במחירי היום, לא מכסה את עצמה מדמי השכירות בלבד. משקיע כזה צריך להסתמך על עליית ערך עתידית של הנכס כדי שהעסקה כולה תשתלם, וזו הימור על עתיד לא ידוע ולא על תזרים ודאי.
למי שמתלבט בין קנייה לשכירות, יש כאן נקודת מבט חשובה: כשהתשואה מהשכרה נמוכה מהריבית על המשכנתא, זה אומר בפועל שהשוכר "נהנה" מסבסוד מסוים מהמשקיע – הוא משלם פחות ממה שהיה עולה למשקיע לממן את הדירה בעצמו. זו אולי נחמה פורתא לשוכרים, אבל היא גם מסבירה למה משקיעים רבים מהססים להיכנס לשוק כרגע, מה שמחריף עוד יותר את בעיית ההיצע שתוארה קודם.
כשהתשואה השוטפת על נדל"ן למגורים נמוכה מהריבית האלטרנטיבית, משקיעים רציונליים אמורים לשקול חלופות – פיקדונות, אגרות חוב או אפיקים אחרים שמניבים תשואה גבוהה יותר בסיכון דומה או נמוך יותר. זה לא נתון חדש, אבל הוא מחזק את התמונה שהאטרקטיביות של נדל"ן להשקעה נשענת פחות ופחות על התזרים השוטף ויותר ויותר על ציפייה לעליית ערך. מי שרוצה להבין למה בכל זאת ישראלים ממשיכים להעדיף נדל"ן על פני אפיקי השקעה סחירים, למרות המספרים האלה, יכול לקרוא על כך במאמר למה ישראלים אוהבים נדל"ן יותר ממניות. חשוב להבין שזו החלטה שנשענת על העדפות תרבותיות ופסיכולוגיות, לא רק על טבלת תשואות.
מצב כזה גם יוצר לחץ עקיף על שוק ההשכרה: אם משקיעים נכנסים פחות לשוק כי הכדאיות פחתה, מספר הדירות החדשות שנכנסות למאגר ההשכרה קטן, וזה בדיוק התהליך שמזין את הצניחה בהיצע שכבר תוארה. במקביל, מי ששוקל שכירות ארוכת טווח כדאי שיכיר את המסגרת המשפטית שמסדירה את הזכויות והחובות של שני הצדדים, כפי שמפורט בחוקי השכירות בישראל, כדי לדעת אילו כלים עומדים לרשותו כשהמחיר מתעדכן בחידוש חוזה.
מה יכול לשנות את התמונה
שני משתנים עיקריים ישפיעו על הכיוון מכאן: מגמת הריבית של בנק ישראל, ומגמת ההיצע. אם הריבית תרד, פער התשואה מול המימון יצטמצם וכדאיות ההשקעה תשתפר, מה שעשוי למשוך יותר משקיעים ולהגדיל את ההיצע להשכרה. אם ההיצע ימשיך לצנוח כפי שקרה בתחילת 2026, שכר הדירה ימשיך לטפס גם אם הריבית תישאר יציבה. שינויים ברמת הריבית בכלל הכלכלה, כולל השפעות של שערי מטבע וגורמים גלובליים, יכולים להשפיע גם הם על עלות המשכנתאות, כפי שנסקר במאמר על התחזקות הדולר וההשלכות על משכנתאות בישראל. אין כרגע נתון רשמי של רשות המסים על היקף ההטבות או המיסוי שחל על משקיעי דירות להשכרה, ולכן קשה להעריך אם שינוי מדיניות מיסוי צפוי לשנות את התמונה בטווח הקרוב.
מה המספרים האלה אומרים על ההחלטה שלך
מי שעומד בפני החלטה בין קנייה לשכירות צריך להביא בחשבון שהמצב הנוכחי הוא זמני מטבעו – שוק שבו התשואה נמוכה מעלות המימון לא יכול להתקיים לאורך זמן רב בלי תיקון, בין אם דרך ירידת מחירי דירות נוספת, עליית שכר דירה נוספת, או ירידת ריבית. עבור שוכרים, המשמעות המעשית היא שהפער בין 2.6% ל-6% שנמדד בינואר 2026 משמש רבים כשיקול לטובת חידוש חוזה במקום מעבר לדירה חדשה, גם במחיר של פשרה על גודל או מיקום – כל אחד צריך לשקול זאת מול הנסיבות האישיות שלו, ואין בכך ייעוץ פרטני.
מה גורם לעליית שכר הדירה למרות ירידת מחירי הדירות?
הפער נובע מכך ששני השווקים מונעים על ידי גורמים שונים: מחירי הדירות מושפעים מעלות המימון והריבית הגבוהה שמרתיעה קונים, בעוד שכר הדירה מושפע בעיקר מצניחת ההיצע להשכרה, שירדה כ-8% בתחילת 2026 לפי נתוני יד2 והלמ"ס, מול ביקוש שממשיך להתקיים. מכיוון שקונים פוטנציאליים רבים נדחים משוק הרכישה בגלל עלות המימון הגבוהה, חלקם עוברים לשוק השכירות, מה שמוסיף לחץ ביקוש נוסף בדיוק בזמן שההיצע מצטמצם.
האם כדאי לרכוש דירה להשקעה כשהתשואה נמוכה מהריבית?
זו שאלה שכל משקיע צריך לבחון לפי הנתונים והמצב האישי שלו, אך העובדות מראות שכרגע התשואה הממוצעת ברוטו של כ-3.15%-3.25% נמוכה מריבית המשכנתא הממוצעת של 4.56%-4.8%, כלומר מדובר בפער שלילי בתזרים השוטף שצריך להביא בחשבון מול ציפייה לעליית ערך עתידית. משקיעים שמסתמכים רק על תזרים שוטף עשויים לגלות שהעסקה אינה מכסה את עצמה, בעוד מי שמביא בחשבון גם פוטנציאל עליית ערך עתידי מקבל תמונה שונה – אך זו הערכה שאין לה ודאות.
למה שכר הדירה עלה יותר לשוכרים חדשים מאשר למחדשי חוזה?
כי בעל דירה שיוצא לשוק לחפש שוכר חדש בודק את מחיר השוק העדכני שכבר כולל את הביקוש הגובר וההיצע המצומצם, בעוד חידוש חוזה עם שוכר קיים לרוב כולל התאמה מתונה יותר, כפי שעולה מהפער בין 6% ל-2.6% שנמדד על ידי הלמ"ס בינואר 2026. הבדל זה בין שוכר חדש למחדש חוזה חוזר ומופיע בנתוני הלמ"ס לאורך זמן, ומדגיש למה כדאי לכל שוכר לבדוק את שני המספרים בנפרד ולא להסתפק במדד הכללי בלבד כשבוחנים את מגמת השוק.

הקריירה החדשה שלך מעבר לפינה!


הנצפות ביותר
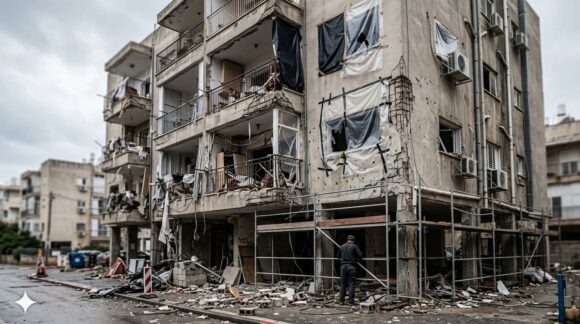
הטיל מחק את ביתה, ובמס רכוש אמרו לאלמנה: "תגידי תודה, הרווחת דירה חדשה"
06/09/26 | אלי קאופמן

לימודי נדלן או שוק ההון, כדאי לשלב בין השניים?
01/07/15 | רוני מנשה

עלייה במחירי הדיור ואסטרטגיות להנגשת דיור בר השגה
17/02/26 | מערכת אפיק
אמיר ירון, נגיד בנק ישראל: "הייתי רוצה לראות הורדת מחירים מצד הקבלנים"
03/09/26 | אלי קאופמן
טראמפ רוצה שהריביות בארה"ב יהיו הנמוכות בעולם.
היום ב-16:27 (ג׳ תשרי תשפ״ז) | אלי קאופמן
"אין לזה אח ורע בעולם": האבסורד המטורף שגומר את חלום השכירות בישראל
היום ב-16:25 (ג׳ תשרי תשפ״ז) | אלי קאופמן
הנפט מתקרב ל-100 דולר; מניות ה-AI מטפסות – מה עושים החוזים העתידיים?
היום ב-00:14 (ג׳ תשרי תשפ״ז) | אלי קאופמן