

מרוויחים 60 אלף שקל בחודש וביטלו רכישת דירה "מסיבות כלכליות"
כחמישית ממבטלי עסקאות הדירות מסיבות כלכליות מרוויחים כ-60 אלף שקל בחודש — מה חושפים נתוני הכלכלן הראשי על מבצעי המימון.
24/08/26 (י״א אלול תשפ״ו)
|
 אלי קאופמן
האזנה לכתבה:
00:00 / 00:00
1.0x
משפחה עם הכנסה חודשית ברוטו של כ-60 אלף שקל נשמעת כמו הפרופיל האחרון שיוותר על דירה מסיבות כלכליות, ובכל זאת סקירה של אגף הכלכלן הראשי במשרד האוצר מגלה שכחמישית מהרוכשים שביטלו עסקאות "מסיבות כלכליות" משתייכים בדיוק לקבוצת ההכנסה הזו כפי שדיווח גלובס. המסקנה המעשית לקורא שמתלבט על רכישת דירה מקבלן: מבצע מימון אטרקטיבי שמאפשר להיכנס לעסקה עם הון עצמי זעום הוא לא הטבה בחינם, אלא הימור על העתיד הכלכלי שלכם עד למועד התשלום הגדול או המסירה, ואם ההימור לא מסתדר – גם משכורת גבוהה לא תמיד מצילה את העסקה.
מה בדיוק קרה, ולמה זה מפתיע
הסקירה, שהובילה סגנית הכלכלן הראשי במשרד האוצר גלית בן נאים, בוחנת מגמה שהולכת ומתרחבת של ביטולי עסקאות לרכישת דירות חדשות מקבלן. מדובר בכמעט 2,000 עסקאות שבוטלו בשנים האחרונות, מתוכן כ-1,500 שנחתמו במקור בשנים 2022-2023 לפי נתוני אגף הכלכלן הראשי. אלה השנים שבהן שוק הדירות היה רווי במבצעי מימון נדיבים כמו "20/80" או "15/85", שבהם הרוכש משלם רק חלק קטן מהמחיר במעמד החתימה, והיתרה נדחית לשלב מאוחר יותר – לרוב מסירת המפתח.
הבעיה מתחילה כשמגיע אותו מועד תשלום גדול. אז מתברר שחלק לא מבוטל מהרוכשים, כולל כאלה עם הכנסה גבוהה יחסית, פשוט לא מצליחים או לא רוצים לעמוד בהתחייבות. מחיר הדירה הממוצע שרכישתה בוטלה על ידי משקי הבית בעלי ההכנסה הגבוהה עמד על כ-1.7 מיליון שקל על פי אותה סקירה, כלומר לא מדובר בדירות יוקרה חריגות אלא בדירות סטנדרטיות שאמורות היו להיות בהישג יד בדיוק לפרופיל ההכנסה הזה.
מי באמת מבטל: לא רק חלשים כלכלית
אחת התובנות המפתיעות בנתונים היא שהביטולים לא מתרכזים רק במשקי בית עם הכנסה נמוכה. אמנם כ-40% מהמבטלים מסיבות כלכליות הם משקי בית עם שכר חודשי שאינו עולה על כ-12 אלף שקל ברוטו, אבל לצידם נמצאת אותה קבוצה של כחמישית מהמבטלים עם הכנסה של כ-60 אלף שקל בחודש. הפער הזה מלמד שהבעיה היא לא רק כושר החזר נמוך מלכתחילה, אלא שינוי בתנאים הכלכליים של משקי הבית לאורך תקופת ההמתנה מרכישה למסירה – פיטורים, ירידה בהכנסה, שינוי בתנאי המשכנתא או פשוט הערכת יתר של היכולת העתידית.
נתון נוסף מסקירת הכלכלן הראשי מחזק את התמונה: 90% מהמבטלים שנבדקו הם דווקא בעלי הכנסה קבועה, ורק ל-10% אין הכנסה קבועה כלל. כלומר לא מדובר בעצמאים או בעלי הכנסה לא יציבה שנתקלים בקושי צפוי, אלא בשכירים עם תלוש משכורת סדיר שמגלים בדיעבד שהחישוב לא הסתדר. מי שרוצה להבין את המנגנון הבסיסי של איך עסקת רכישה בנויה ואיפה נחבאים הסיכונים כדאי שיעבור על הדגשים לבדיקת חוזה רכישת דירה לפני חתימה על עסקה עם מבצע מימון.
הדרום נשבר ראשון
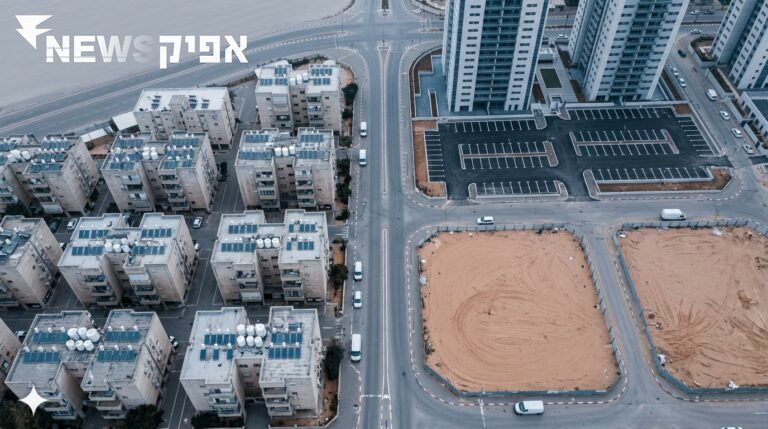
המגמה לא אחידה ברחבי הארץ. באזור באר שבע שיעור ביטולי העסקאות מתוך עסקאות 2023 עמד על כ-6.5% עד 7%, לעומת כ-4% בממוצע ארצי לפי נתוני אגף הכלכלן הראשי שפורסמו במאקו. בפועל, בדרום כבר בוטלו 475 עסקאות שנחתמו בין 2023 ל-2025, ובכשני שלישים מהן הסיבה שדווחה הייתה קושי כלכלי כפי שפרסם ישראל היום.
התמונה בדרום חושפת גם עד כמה חלק מהרוכשים היו רחוקים מלהיות "בפנים" בעסקה מבחינה כספית: בשליש מהעסקאות שבוטלו הרוכשים לא שילמו דבר עד לביטול, ובמחצית מהמקרים שולם לכל היותר סכום של עשרות אלפי שקלים, לפי אותה סקירה של ישראל היום. זה בדיוק המנגנון של מבצעי המימון הנדיבים – הם מאפשרים לחתום על חוזה ולהיכנס לתהליך בלי לשים כסף אמיתי על השולחן, מה שהופך את הביטול למהלך זול יחסית עבור הרוכש, ויקר עבור הקבלן.
המשיכו לקרוא בנושא נדל”ן בישראל
כמה קבלן מרוויח על דירה: תובנות כלכליות
17/10/26 | מערכת אפיק
"רווח של 1.1 מיליון שקל ב-3 שנים": העיר שהפכה לטירוף הנדל"ן של הצפון
22/09/26 | מערכת אפיק
5 הערים שבונות הכי הרבה בארץ – המחירים עלולים לרדת
22/09/26 | מערכת אפיק
לנו זה עולה יותר – היום
19/09/26 | מערכת אפיק
הפיצוי: הבדל עצום בין דרום למרכז
הפער הזה בא לידי ביטוי גם בגובה הפיצוי ששילמו הרוכשים שביטלו. בדרום הפיצוי הממוצע עמד על כ-20 אלף שקל בלבד, בעוד שבתל אביב נרשמו מקרים שבהם הפיצוי הגיע לכחצי מיליון שקל לפי דיווח בביזפורטל. הפער הזה נובע במידה רבה ממחירי הדירות עצמם ומגובה הכספים ששולמו בפועל לפני הביטול – במרכז משלמים יותר מראש, ולכן גם מפסידים יותר כשמבטלים.
מבחינת רוכש שמתלבט אם להיכנס לעסקה במבצע מימון, ההבדל הזה הוא בדיוק העניין: ככל שההון העצמי הנדרש בשלב החתימה נמוך יותר, כך "עלות היציאה" מהעסקה נמוכה יותר, ולכן קל יותר לוותר כשמתברר שההחזר החודשי העתידי לא ריאלי. זה גם מסביר למה קבלנים בדרום, שמציעים לרוב את המבצעים האגרסיביים ביותר כדי למכור במחירים תחרותיים, סופגים את שיעור הביטולים הגבוה יותר.
הלוואות הבלון כמנוע הסיכון
מאחורי חלק ניכר מהעסקאות הללו עומד כלי מימון ספציפי: הלוואת בלון, שבה הרוכש לא משלם קרן וריבית שוטפים אלא סכום חד פעמי גדול במועד מאוחר. שיעור הלוואות הבלון מתוך כלל המשכנתאות למגורים זינק מכ-5% באפריל 2022 ליותר מ-17% באמצע 2024, ולאחר שבנק ישראל הטיל מגבלות על הכלי הזה הוא התייצב סביב 14% לפי נתוני משרד האוצר ובנק ישראל. בנק ישראל אף הגביל במרץ 2025 את הטבות המימון שקבלנים יכולים להציע, בניסיון לרסן את התופעה.
גלית בן נאים, סגנית הכלכלן הראשי במשרד האוצר, הצביעה במפורש על הגורם המרכזי: "החשוד המיידי הוא מבצעי הקבלנים". המשמעות המעשית: כשקבלן מציע מסלול מימון עם דחייה משמעותית של התשלום, הוא בעצם מעביר את הסיכון התזרימי מעצמו אל הרוכש, שנדרש להעריך נכון את מצבו הכלכלי שנה-שנתיים קדימה – תחזית שהתבררה כשגויה אצל אלפי משקי בית. ההנחה שהריבית תרד בקצב מהיר, שעליה הסתמכו רבים מהרוכשים האלה, תלויה במידה רבה בהחלטת בנק ישראל הקרובה – נושא שמפורט בהסקירה על החלטת הריבית הקרובה – ועד אז קשה לחזות בוודאות איך ייראה שוק המשכנתאות בעוד שנה או שנתיים.
קנה מידה ומגמה: גדל או מתייצב
מנתוני מרץ 2026 עולה כי מעסקאות 2024 כבר בוטלו 562 עסקאות, גידול של 22% בהשוואה לנתון שנמדד שלושה חודשים קודם לכן, ושיעור הביטולים מכלל עסקאות 2024 עומד על כ-1.74% לפי ניתוח שפורסם במאקו. חשוב לציין: הנתונים על הפילוח לפי רמת הכנסה ועל שיעור הביטולים בדרום מבוססים על ציטוטים תקשורתיים ולא על דוח רשמי ומפורט של משרד האוצר, כך שהמספרים המדויקים עשויים להשתנות בעדכונים עתידיים. מי שרוצה להבין את ההשלכות הרחבות יותר של הריבית על שוק הדיור יכול לעיין בהסקירה על החלטת הריבית של בנק ישראל.
מה זה אומר בפועל לכסף שלך
עבור מי שכרגע שוקל עסקה עם מבצע מימון נדיב, המספרים מציירים תרחיש שכדאי לחשב מראש: אם דירה עולה 1.7 מיליון שקל ומבצע ה"15/85" מאפשר תשלום ראשוני של כ-255 אלף שקל בלבד, נותרים כ-1.445 מיליון שקל לתשלום במועד מאוחר – לרוב שנה עד שלוש שנים קדימה. השאלה שצריך לשאול היא לא רק "האם אני יכול לשלם את הסכום הראשוני", אלא "האם ההכנסה שלי, המשכנתא שאקבל, וסביבת הריבית באותו מועד עתידי יאפשרו לי לגייס את היתרה". הנתונים מראים שגם משקי בית עם הכנסה של 60 אלף שקל בחודש טעו בחישוב הזה, כך שמדובר בסיכון אמיתי ולא תיאורטי.
מצד שני, מי שכבר נמצא בעסקה כזו ורואה את היכולת הכלכלית שלו נשחקת בפועל בודק את גובה הפיצוי הצפוי בביטול מוקדם ולא ברגע האחרון – הפער בין הפיצוי הממוצע בדרום לזה שבתל אביב מראה שהעיתוי והסכומים ששולמו בפועל משפיעים מאוד על העלות הסופית של יציאה מהעסקה. זהו תיאור של המנגנון בלבד ולא ייעוץ פרטני, שתלוי בנסיבות של כל חוזה וכל עסקה.
איך מזהים מבצע מימון מסוכן לפני שחותמים?
הסימן המרכזי הוא פער גדול בין התשלום הראשוני הנדרש לבין מחיר הדירה המלא, בשילוב עם דחייה ארוכה של יתרת התשלום למועד המסירה. כדאי לבדוק מראש מה יהיה גובה ההחזר החודשי הצפוי במשכנתא על מלוא הסכום, ולא להסתמך רק על היכולת לשלם את הסכום הנמוך בשלב החתימה.
מה קורה אם מבטלים עסקה עם קבלן בגלל קושי כלכלי?
בפועל, כפי שעולה מהנתונים בדרום, חלק מהרוכשים משלמים פיצוי נמוך יחסית או לא משלמים כלל אם טרם העבירו כספים משמעותיים, בעוד שבעסקאות שבהן שולמו סכומים גבוהים יותר מראש, כמו במרכז הארץ, הפיצוי בפועל היה גבוה משמעותית ויכול להגיע לכחצי מיליון שקל.
האם מגבלות בנק ישראל על הלוואות בלון פתרו את הבעיה?
המגבלות שהוטלו במרץ 2025 הביאו לירידה בשיעור הלוואות הבלון מכ-17% לכ-14% מכלל המשכנתאות, אך אין כרגע נתון רשמי מעודכן שמראה אם שיעור ביטולי העסקאות הארצי ירד בהתאם, כך שקשה לקבוע בוודאות שהבעיה נפתרה.
הקריירה החדשה שלך מעבר לפינה!


הנצפות ביותר
מחירי הדירות בישראל – מדריך מקיף עם נתונים, גרפים ותחזיות לשנת 2026
23/02/26 | מערכת אפיק
קורס תיווך נדל״ן אונליין — עלות, תנאים והסמכה
01/07/15 | מערכת אפיק
איך לבדוק מי הבעלים של נכס? כל הטיפים והשיטות
10/03/26 | מערכת אפיק
קורס יישומים בשומת מקרקעין – בחינה 1מ 2 בחינות סופיות בשמאות מקרקעין – מכללת אפיק
19/05/22 | מערכת אפיק
חוות דעת שמאי רכוש: מתי זה נחוץ?
22/10/26 (י״א מרחשון תשפ״ז) | מערכת אפיק
מה זה נתוני תעסוקה בארה"ב והשפעתם על השווקים הפיננסיים
22/10/26 (י״א מרחשון תשפ״ז) | מערכת אפיק
השקעות נדל"ן בארצות הברית: איך להיכנס לשוק?
19/10/26 (ח׳ מרחשון תשפ״ז) | מערכת אפיק