דוחות פיקוח שגויים בפרויקט התחדשות עירונית: תביעת מיליונים בטענה לרשלנות מקצועית
תביעה בהיקף של מיליוני שקלים שהוגשה לבית המשפט המחוזי בתל אביב מעלה טענות לרשלנות מקצועית במסגרת ליווי ופיקוח על שני פרויקטים של התחדשות עירונית. לפי הנטען, גוף מימון הסתמך על דוחות מקצועיים שלא שיקפו את קצב התקדמות הבנייה ואת העלויות שנותרו להשלמת הפרויקטים. טרם הוגש כתב הגנה.
23/08/26 (י׳ אלול תשפ״ו)
|
 מערכת אפיק

האזנה לכתבה:
00:00 / 00:00
1.0x
תביעת מיליונים בעקבות דוחות פיקוח בפרויקטים של התחדשות עירונית
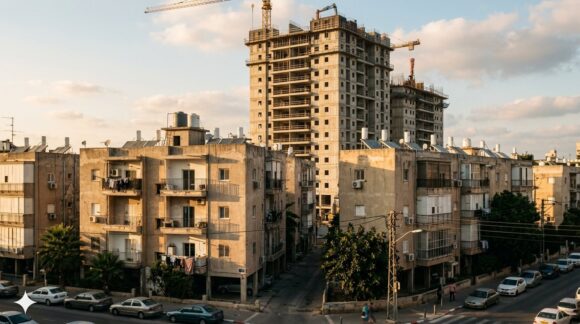
תביעה כספית בהיקף של מיליוני שקלים הוגשה לבית המשפט המחוזי בתל אביב, ובמרכזה טענות לרשלנות מקצועית במסגרת פיקוח ובקרה על שני פרויקטים של התחדשות עירונית בתל אביב.
על פי הנטען בתביעה, גוף מימון שהעמיד אשראי לפרויקטים הסתמך על דוחות מקצועיים שנועדו לשקף, בין היתר, את קצב התקדמות עבודות הבנייה, היקף העבודות שבוצעו, העלויות שנותרו להשלמת הפרויקט ומצב הבטוחות העומדות לרשות המממן.
לטענת התובעת, בדיעבד התברר כי הנתונים שהוצגו בדוחות לא שיקפו באופן מספק את המצב בפועל, וכי הפערים הנטענים תרמו לחשיפתה להפסדים כספיים משמעותיים.
חשוב להדגיש כי מדובר בשלב זה בטענות שהועלו במסגרת כתב תביעה, וטרם הוגש כתב הגנה.
המימון הועמד על בסיס הבקרה המקצועית
בפרויקטים של התחדשות עירונית, ובמיוחד בפרויקטים המסתמכים על מימון חיצוני, לפיקוח המקצועי עשויה להיות חשיבות רבה בהחלטה מתי ובאיזה היקף לשחרר כספים ליזם.
לפי כתב התביעה, גוף המימון העמיד לפרויקטים מימון בהיקף של כ-9.5 מיליון שקל. כחלק ממערך הבקרה נעשה שימוש בדוחות מקצועיים לצורך בחינת התקדמות הפרויקטים וקביעת האפשרות להעברת כספים בהתאם לשלבי הביצוע.
לטענת התובעת, הדוחות היוו נדבך משמעותי בקבלת החלטות המימון.
אלא שלפי הנטען, בשלב מאוחר יותר התברר כי מצב הפרויקטים בפועל היה שונה מהתמונה שעלתה מהדיווחים המקצועיים.
הטענה המרכזית: הדוחות לא שיקפו את מצב הפרויקטים בפועל
בלב התביעה עומדת הטענה כי דוחות הפיקוח לא שיקפו באופן מדויק את קצב התקדמות הבנייה ואת היקף העלויות שנותרו עד להשלמת העבודות.
מדובר בנתונים בעלי חשיבות משמעותית עבור גוף מממן.
כאשר מממן בוחן פרויקט בנייה, השאלה אינה מסתכמת רק בכמה כסף כבר הושקע. עליו להבין גם מהו שווי העבודות שבוצעו בפועל, כמה כסף עדיין נדרש לצורך השלמת הפרויקט, מהו היקף ההתחייבויות הקיימות ומהו מרווח הביטחון שנותר ביחס לבטוחות.
פער משמעותי בין מצב הבנייה בפועל לבין המצב המוצג בדוחות עלול, לפי נסיבות המקרה, להשפיע על החלטות בדבר המשך העמדת המימון ושחרור כספים נוספים.
נזק נטען של יותר מ-12 מיליון שקל
על פי כתב התביעה, הנזק הכולל שנגרם לגוף המימון מוערך בכ-12.2 מיליון שקל, כאשר סכום התביעה שהוגשה עומד על כ-5.5 מיליון שקל.
עוד נטען כי בהמשך נקלעו הפרויקטים לקשיים, ולאחר הפרת הסכם המימון מצד היזם מונו להם כונסי נכסים.
לטענת התובעת, אילו הדוחות המקצועיים היו משקפים באופן נכון את מצב הפרויקטים, ניתן היה לזהות מוקדם יותר את הסיכון ולפעול בהתאם.
עם זאת, שאלת האחריות, הקשר הסיבתי בין הדוחות לבין הנזק והיקף הנזק בפועל צפויים להתברר במסגרת ההליך המשפטי.
המשיכו לקרוא בנושא שמאות מקרקעין
"ואז לא מציצים לך": דירות הגן שנעלמו — ואלה שעלו לקומה הראשונה
22/09/26 | מערכת אפיק
קרקעות, חובות ופנסיות: כמה באמת שווה מדינת ישראל
22/09/26 | מערכת אפיק
דירה עם דייר מוגן: איך שמאי מקרקעין מעריך נכס תפוס לפי חוק הגנת הדייר
22/09/26 | מערכת אפיק
טבלת הקצאה ואיזון בתכנית איחוד וחלוקה: כך שמאי מקרקעין מחלק את הזכויות בין הבעלים
22/09/26 | מערכת אפיק
למה דוח פיקוח בפרויקט בנייה הוא כל כך משמעותי?
המקרה ממחיש את החשיבות שיכולה להיות לדוחות פיקוח ובקרה בפרויקטים שבהם מעורבים יזמים, גופי מימון, בנקים, משקיעים ובעלי זכויות.
דוח מקצועי בפרויקט בנייה אינו רק מסמך המתאר אם העבודות מתקדמות. במקרים רבים הוא משמש כלי לקבלת החלטות כלכליות.
הגורם המממן עשוי להסתמך עליו כדי להחליט האם לשחרר כספים נוספים, האם הפרויקט עומד בתקציב, האם קיימת חריגה בעלויות, האם נותר די כסף להשלמת הבנייה והאם הבטוחות שבידיו עדיין מספקות הגנה ביחס לחשיפה הכספית.
לכן, ככל שהסתמכותם של גורמים פיננסיים על הדוח גדולה יותר, כך עשויה לגדול גם המשמעות הכלכלית של טעות מהותית בנתונים המופיעים בו.
האחריות המקצועית של שמאים ומפקחים בפרויקטים
התביעה מעלה לדיון סוגיה רחבה יותר הנוגעת לאחריותם של בעלי מקצוע המלווים פרויקטים בתחום הנדל"ן.
שמאים, מפקחים וגורמי בקרה עשויים להידרש לבחון שורה ארוכה של נתונים, ובהם מצב הבנייה בפועל, אומדן העלויות להשלמה, התאמה בין התקציב לביצוע, חריגות אפשריות והסיכונים הכלכליים הנוצרים לאורך חיי הפרויקט.
כאשר דוח כזה משמש בסיס להעברת מיליוני שקלים, גם לפער שנראה בתחילה קטן עשויות להיות השלכות משמעותיות בהמשך.
מנגד, עצם העובדה שפרויקט נקלע לקשיים אינה מוכיחה כשלעצמה רשלנות של בעל המקצוע. במסגרת הליך משפטי מסוג זה יש לבחון בין היתר מה היה היקף תפקידו של בעל המקצוע, איזה מידע עמד לרשותו בזמן אמת, מה נדרש ממנו בהתאם להסכם ולסטנדרט המקצועי, והאם קיים קשר בין פעולותיו לבין הנזק הנטען.
שיעור חשוב גם לגופי המימון
הפרשה עשויה לשמש תזכורת גם לגופים המעמידים מימון לפרויקטים בתחום הנדל"ן.
מימון פרויקט בנייה מחייב מערכת בקרה שוטפת ולא רק בדיקה חד-פעמית בתחילת הדרך. ככל שהפרויקט מתקדם, עשויים להשתנות העלויות, לוחות הזמנים, היקף ההתחייבויות ומצבו הכלכלי של היזם.
בקרה מקצועית מדויקת מאפשרת לזהות חריגות וסיכונים מוקדם ככל האפשר ולקבל החלטות בהתאם למצב הפרויקט בזמן אמת.
בפרויקטים של התחדשות עירונית, שבהם קיימים לעיתים מבנים מורכבים של מימון, בעלי זכויות, יזמים וקבלנים, החשיבות של מידע מקצועי עדכני ומדויק עשויה להיות גדולה אף יותר.
כעת ההכרעה עוברת לבית המשפט
התביעה נמצאת בראשית דרכה, וטרם הוגש כתב הגנה. לכן, הטענות המפורטות בה הן טענות התובעת בלבד, ואין לראות בהגשת התביעה כשלעצמה קביעה כי אכן התקיימה רשלנות מקצועית.
בית המשפט יצטרך לבחון את הדוחות, את היקף האחריות שהוטלה על הגורם המקצועי, את מצב הפרויקטים במועדים הרלוונטיים ואת הקשר, ככל שהיה, בין המידע שנמסר לבין החלטות המימון והנזקים הנטענים.
מעבר לתוצאה המשפטית במקרה המסוים, הפרשה מדגישה פעם נוספת את המשקל הרב שעשוי להיות לחוות דעת, דוחות שמאיים ודוחות פיקוח בפרויקטים שבהם מתקבלות החלטות כלכליות בהיקפים של מיליוני שקלים.

הקריירה החדשה שלך מעבר לפינה!


הנצפות ביותר
קורס יישומים בשומת מקרקעין – בחינה 1מ 2 בחינות סופיות בשמאות מקרקעין – מכללת אפיק
19/05/22 | מערכת אפיק
קורס מדידה ומיפוי : המדריך המקיף לעולם המדידות המודרני
30/01/25 | רוני מנשה
קורס תכנון ובניה א' : המדריך המקיף להבנת יסודות התכנון העירוני
13/02/25 | ירון כהן
מועדי בחינות שמאי מקרקעין 2027: לוח הבחינות המלא ומועדי ההרשמה
07/08/26 | מערכת אפיק
מסחר בקריפטו: מה זה ולמה זה חשוב?
02/10/26 (כ״א תשרי תשפ״ז) | מערכת אפיק
פתיחת עסק עצמאי: השלבים להקמת עסק מוצלח
02/10/26 (כ״א תשרי תשפ״ז) | מערכת אפיק
שמאי מקרקעין תמא 38: תפקידו בתהליך
29/09/26 (י״ח תשרי תשפ״ז) | מערכת אפיק