השתתפות עצמית בביטוח דירה ועסק: סכום קבוע, אחוז מהנזק או אחוז מסכום הביטוח
בביטוח דירה פועלים שני מנגנוני השתתפות עצמית: סכום קבוע בנזקים רגילים ואחוז מסכום הביטוח ברעידת אדמה.
היום ב-12:26 (ד׳ תשרי תשפ״ז)
|
 אלי קאופמן

האזנה לכתבה:
00:00 / 00:00
1.0x
בביטוח דירה יש בפועל שני מנגנוני השתתפות עצמית שונים לגמרי, ולא אחד. ברוב התביעות היומיומיות – פריצה, נזק מים, שריפה מקומית – משלמים סכום קבוע במאות שקלים. אבל אם הנזק נובע מרעידת אדמה, המבטח לא גובה סכום קבוע אלא אחוז מסכום הביטוח שנקבע למבנה, וזה יכול להסתכם בעשרות אלפי שקלים גם אם הנזק בפועל קטן בהרבה. מי שלא בודק את הפוליסה שלו מראש עלול לגלות את זה רק כשהוא כבר מחזיק בכתב תביעה ותיק שמאי פתוח מול חברת הביטוח.
שני מנגנונים, לא אחד: איך קובעים כמה תשלמו מהכיס
הפוליסה התקנית לביטוח דירה, המעוגנת בתקנות הפיקוח על עסקי ביטוח (תנאי חוזה לביטוח דירות ותכולתן), התשמ"ו-1986, קובעת תנאי בסיס אחידים שחברות ביטוח רשאיות להרחיב אך לא לצמצם. בתוך המסגרת הזו קיימים שני היגיונות חישוב נפרדים להשתתפות העצמית: האחד הוא סכום שקלי קבוע, שחל על מרבית התביעות ה"רגילות". השני הוא אחוז מסכום הביטוח, שחל ספציפית על כיסוי רעידת אדמה. ההבדל הזה הוא לא עניין טכני – הוא קובע אם ההשתתפות העצמית שלכם היא כמה מאות שקלים או סכום שיכול להגיע לעשרות אלפים.
נזק "רגיל": סכום קבוע במאות שקלים
בתביעות הנפוצות ביותר – נזקי מים, שריפה, פריצה – ההשתתפות העצמית נגבית כסכום קבוע, שנע בדרך כלל סביב כמה מאות שקלים, כאשר בנזקי צנרת היא יכולה לעלות מעל 1,000 שקל במסלולים עם השתתפות עצמית מוגדלת, כפי שמפורט באתר רשות שוק ההון. הסכום הזה קבוע מראש בפוליסה, לא תלוי בגובה הנזק בפועל, ומקוזז ישירות מהפיצוי שהשמאי קובע. במילים אחרות: אם קרה נזק מים בעלות תיקון של 3,000 שקל וההשתתפות העצמית שלכם עומדת על 500 שקל, תקבלו פיצוי של 2,500 שקל. מי שרוצה להבין את שלבי התהליך מרגע קרות הנזק ועד קבלת הפיצוי יכול לקרוא בהרחבה על שלבי תביעת ביטוח רכוש. הבנת ההבדל הזה חשובה כי היא קובעת ציפייה ריאלית: תביעה על נזק מים קטן תיפתר בקיזוז זעיר, ואילו תביעה על רעידת אדמה עלולה להיפתח בקיזוז שנמדד באלפי שקלים כבר מהמשפט הראשון בתיק.


רעידת אדמה: אחוז מסכום הביטוח, לא מהנזק
ברירת המחדל בפוליסה התקנית לכיסוי רעידת אדמה היא השתתפות עצמית בשיעור 10% מסכום הביטוח שנקבע למבנה, ולפי רשות שוק ההון ניתן להוזיל אותה ל-5% או ל-2% תמורת פרמיה נוספת. חשוב להבין את הנקודה הזו במדויק: מדובר באחוז מסכום הביטוח שנקבע למבנה, לא באחוז מהיקף הנזק שנגרם בפועל. יש אמנם ניסוחים בתקשורת שמתארים את זה כ"אחוז מהנזק" – כך למשל תואר הדבר על ידי שי שדה, יו"ר הוועדה לביטוח כללי בלשכת סוכני הביטוח, שהתייחס להשתתפות עצמית "בשיעור של 10%" – אך מדריך השאלות והתשובות של רשות שוק ההון קובע חד-משמעית שהבסיס לחישוב הוא סכום הביטוח למבנה, ולא הנזק שנגרם בפועל. ההבדל הזה חשוב מעשית: מבוטח שמניח בטעות שההשתתפות העצמית נגזרת מגובה הנזק עלול להיות מופתע לגלות שהיא נגזרת דווקא מסכום הביטוח, שיכול להיות גבוה בהרבה מהנזק עצמו במקרים של נזק חלקי.
נקודה נוספת שכדאי לזכור: סכום הביטוח למבנה מבוסס על עלות כינון – כלומר עלות בנייה מחדש – ולא על שווי השוק של הדירה או על שווי הקרקע, כפי שמסביר מדריך השאלות והתשובות של רשות שוק ההון. לכן ההשתתפות העצמית מחושבת מתוך הסכום הזה, ולא מתוך מחיר הדירה כפי שהוא מופיע בחוזה המכר.
המשיכו לקרוא בנושא שמאות רכוש
מכתב דחייה מחברת הביטוח: הכלל שאוסר על המבטח להוסיף נימוקים בדיעבד
06/09/26 | מערכת אפיק
ביטוח חסר וכלל היחסיות: איך סכום ביטוח נמוך מדי מקטין את הפיצוי למבוטח
04/09/26 | מערכת אפיק
שמאי ביטוח: השפעתו על תהליך התביעה שלך
02/06/26 | מערכת אפיק
גם אם הבניין שלכם לא נפגע — ייתכן שתמצאו את עצמכם בתוך פרויקט שיקום
31/05/26 | מערכת אפיק

איך זה מתורגם לשקלים בפועל
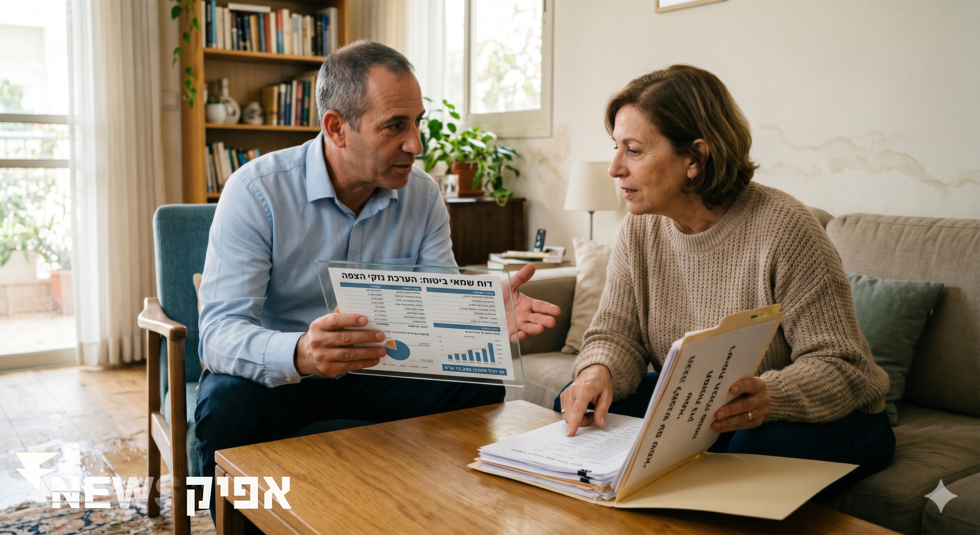
נניח מבנה עם סכום ביטוח (עלות כינון) של 800,000 שקל. בהשתתפות עצמית של 10% מדובר ב-80,000 שקל שיורדים מכל פיצוי בגין רעידת אדמה, לפני שרואים שקל אחד. אם משלמים פרמיה נוספת ומורידים את השיעור ל-5%, ההשתתפות העצמית יורדת ל-40,000 שקל, ובמסלול של 2% היא יורדת ל-16,000 שקל. ההבדל בין המסלולים הוא לא שולי – הוא יכול לקבוע אם הפיצוי בפועל מכסה תיקון משמעותי או שהוא כמעט מתאפס. בנוסף, לפי מדריך רשות שוק ההון, בכיסוי הבסיסי פיצוי מלא לפי מנגנון "סכום ביטוח נוסף" ניתן רק כשהנזק עולה על אחוז משמעותי מסכום הביטוח למבנה – כלומר במקרים של נזק חלקי, גם לפני קיזוז ההשתתפות העצמית, מנגנון הפיצוי עצמו מוגבל. עורך דין המתמחה בדיני ביטוח, אסף ורשה, הצביע בראיון לוואלה כסף על הפער בין השתתפות עצמית של כמה מאות שקלים בנזק רגיל לבין 5%-10% מסכום הביטוח ברעידת אדמה, פער שממחיש עד כמה שני המנגנונים שונים בסדר גודל.
מי שמעוניין להבין גם את הצד השני של המשוואה – מה קורה כשסכום הביטוח שנקבע נמוך מדי ביחס לעלות הכינון בפועל – מוזמן לקרוא על כלל היחסיות בביטוח חסר, שכן שילוב של ביטוח חסר עם השתתפות עצמית גבוהה מקטין את הפיצוי בשתי דרכים במקביל: פעם אחת דרך יחס הביטוח החסר, ופעם נוספת דרך קיזוז ההשתתפות העצמית עצמה.
כלל 72 השעות: למה לא משלמים פעמיים
רעידת אדמה כמעט תמיד לא מגיעה לבד – היא מלווה ברעשי משנה שיכולים לגרום נזק נוסף בשעות ובימים שאחרי הרעש הראשי. הכלל הקובע בענף, כפי שדווח בynet מפי יו"ר הוועדה לביטוח כללי בלשכת סוכני הביטוח, הוא שכל הנזקים שנגרמים בתוך 72 שעות מהאירוע הראשון נחשבים לאירוע ביטוחי אחד. המשמעות המעשית: המבוטח לא משלם השתתפות עצמית בנפרד על כל רעש משנה שגרם נזק, אלא רק פעם אחת עבור כל האירוע כולו. בלי הכלל הזה, מבוטח שספג נזק ברעש הראשי ואז נזק נוסף ברעש משנה יומיים אחר כך היה עלול למצוא את עצמו משלם שתי פעמים 10% מסכום הביטוח – מצב שהיה יכול להפוך את הכיסוי לחסר ערך כלכלי במקרים רבים. הכלל הזה חל גם כשמדובר במספר רעשי משנה עוקבים, כל עוד הם מתרחשים בתוך אותו חלון של 72 שעות מהאירוע המקורי.
שווה להוריד את ההשתתפות העצמית? מה זה עולה
ביטוח רעידות אדמה מהווה נתח משמעותי מסך הפרמיה בפוליסת ביטוח דירה סטנדרטית, כפי שדווח בynet, כלומר זה לא רכיב שולי בעלות הפוליסה. הורדת ההשתתפות העצמית מ-10% ל-5% או ל-2% כרוכה בפרמיה נוספת, ולכן הבחירה היא בעצם החלטה על יחס בין תשלום שוטף לבין חשיפה חד-פעמית במקרה אירוע. סוכן ביטוח בכיר טען, כפי שדווח בmako, כי יש מקום לתקן את הפוליסה התקנית ולהקטין את שיעור ברירת המחדל, לצד הארכת תקופת הכינון. עד שהתקנות משתנות, ההחלטה הזו נשארת אצל כל מבוטח בנפרד, ומצריכה בדיקה מול הסוכן של מה בדיוק ההשלכה על הפרמיה השנתית מול הסכום שיירד מהפיצוי בעת אירוע.
גם כשההשתתפות העצמית ברורה, השאלה כמה באמת מגיע לכם כפיצוי תלויה בעבודת השמאי שמטעם חברת הביטוח, ומי שרוצה להבין את התפקיד הזה ואת האינטרסים שבו יכול לקרוא על תפקידו של שמאי ביטוח, ולהשוות מול המצב שבו נשכר שמאי פרטי מטעם המבוטח עצמו.
מה חשוב לזכור לפני שבודקים את הפוליסה שלכם
ההמלצה המעשית שעולה מכל האמור לעיל היא לבדוק בפוליסה האישית מהו סכום הביטוח שנקבע למבנה, ומהו אחוז ההשתתפות העצמית שנבחר עבור כיסוי רעידת אדמה – 10%, 5% או 2% – שכן ההבדל בין המסלולים מתבטא בעשרות אלפי שקלים בעת אירוע. מדובר בבדיקה פשוטה יחסית, אך היא לרוב מתעכבת עד לרגע שבו כבר יש נזק בפועל, ואז המידע הופך קריטי במקום מעניין בלבד.
מה זה "אירוע ביטוחי אחד" אומר בפועל למי שגר בבניין משותף?
המשמעות היא שכל דיירי הבניין שנפגעו מאותה רעידה ומרעשי המשנה שבאו אחריה בתוך 72 שעות נחשבים כמי שספגו אירוע ביטוחי בודד לצורך הפוליסה שלהם, כך שכל מבוטח משלם השתתפות עצמית אחת בלבד גם אם קיבל נזק בכמה שלבים באותו חלון זמן. כל דירה בבניין נבחנת בנפרד מול הפוליסה שלה, אך עקרון ריכוז הנזקים לאירוע אחד חל על כל דייר בנפרד באותו אופן.
האם אפשר לבחור מסלול השתתפות עצמית שונה לרעידת אדמה בלי לשנות שאר הפוליסה?
כן, לפי המידע של רשות שוק ההון ניתן לשלם פרמיה נוספת כדי להוריד את שיעור ההשתתפות העצמית מ-10% ל-5% או ל-2% מסכום הביטוח, מבלי לשנות את שאר תנאי הפוליסה הבסיסית. מדובר בהתאמה נקודתית שמתבצעת מול סוכן הביטוח, ואינה דורשת שינוי בכיסויים האחרים של הפוליסה כמו נזקי מים או פריצה.
למה חשוב לדעת שסכום הביטוח מבוסס על עלות כינון ולא על שווי הדירה?
כי ההשתתפות העצמית ברעידת אדמה מחושבת כאחוז מסכום הביטוח למבנה, ואם הסכום הזה נקבע לפי עלות בנייה מחדש ולא לפי מחיר השוק של הדירה, גם ההשתתפות העצמית בשקלים תשקף את עלות הכינון ולא את שווי הנכס בפועל. משמעות הדבר היא שגם דירה יקרה במיוחד מבחינת שווי שוק, אך עם עלות כינון נמוכה יחסית, תיצור השתתפות עצמית נמוכה יותר ברעידת אדמה מאשר דירה זולה יותר בשוק אך עם עלות בנייה מחדש גבוהה.

הקריירה החדשה שלך מעבר לפינה!


הנצפות ביותר

כמה מרוויח שמאי רכוש? שכר שמאי רכוש יכול לעבור את ה 20000 שח בחודש?
11/03/21 | מערכת אפיק

"6452 פגיעות רכוש עד כה" – שמאי הרכוש בישראל לא עומדים בקצב.
12/10/23 | רוני מנשה

קורס איתור נזילות וצילום תרמי – כל הכלים בלימודי איתור נזילות אונליין – מכללת אפיק
24/07/22 | מערכת אפיק
קורס שמאות רכוש: הזינוק המפתיע של המקצוע הפחות מוכר של ענף הביטוח – מכללת אפיק
28/05/20 | מערכת אפיק
באיזו עיר זינוק של קרוב ל 1000% בעסקאות? סקירת FUNDER נדל"ן
היום ב-12:33 (ד׳ תשרי תשפ״ז) | אלי קאופמן
מחירי הדירות במחצית 2026: ת"א מובילה בעליות, בת ים שיאנית הירידות
היום ב-12:27 (ד׳ תשרי תשפ״ז) | אלי קאופמן
השתתפות עצמית בביטוח דירה ועסק: סכום קבוע, אחוז מהנזק או אחוז מסכום הביטוח
היום ב-12:26 (ד׳ תשרי תשפ״ז) | אלי קאופמן