מהפך בבורסה: הכסף הזר חוזר לבנקים ולאנרגיה מתחדשת ויוצא משבבים וביטחון
נתוני הבורסה מראים שהזרים חוזרים לבנקים ולאנרגיה מתחדשת ויוצאים משבבים וביטחון - ומה זה אומר לחוסכים.
26/08/26 (י״ג אלול תשפ״ו)
|
 אלי קאופמן

האזנה לכתבה:
00:00 / 00:00
1.0x
מה שבאמת השתנה השבוע בתיקי ההשקעות של הישראלים הוא לא מניה בודדת שזינקה, אלא כיוון: הכסף הזר שיצא במשך חודשים ממניות הבנקים חוזר אליהן, ובמקביל הוא נוטש את מניות השבבים והביטחון היקרות לטובת אנרגיה מתחדשת. זו המסקנה המעשית שעולה מנתוני יחידת המחקר של הבורסה לניירות ערך שפורסמו השבוע. התזוזה הזו נוגעת ישירות לכל מי שמחזיק תיק השקעות מקומי, קרן פנסיה או קופת גמל עם חשיפה למניות ת"א, והיא חוזרת על עצמה בגרסאות שונות כבר יותר משנה.
מה בדיוק קרה בבורסה השבוע
ב-25.8.2026 מדד ת"א 35 עלה ב-0.3%, כשההובלה הייתה של מניות השבבים, ואילו הדולר המשיך לרדת ונשאר מתחת לרף של 3 שקלים, לפי דיווח ב-TheMarker. באותו יום מניית נקסט ויז'ן, שהייתה עד לא מזמן חביבת המשקיעים הזרים, ירדה בכ-3.4%. זו לא סתירה מקרית: נתוני יחידת המחקר של הבורסה שפורסמו סביב אותם ימים מראים שהזרים הפכו למוכרים נטו של נקסט ויז'ן בהיקף של 32.31 מיליון שקל, כשהיא עמדה בראש רשימת המכירות שלהם. במילים אחרות, עלייה במדד הרחב יכולה להתרחש בדיוק באותו יום שבו הכסף הזר יוצא מהמניה הבולטת שבתוכו.
המהפך בבנקים: מהמכר הגדול לקנייה המובילה
הסיפור המרכזי הוא לא מדד בודד אלא מה שקרה לבנקים. בשבוע המסחר שקדם, זרים קנו בנטו הכי הרבה דווקא באנלייט אנרגיה, בהיקף של 56.22 מיליון שקל, ומיד אחריה בנק הפועלים עם 49.58 מיליון שקל ובנק לאומי עם 39.27 מיליון שקל, לפי ניתוח שפורסם באייס על בסיס נתוני יחידת המחקר של הבורסה. זה מהפך של ממש, כי באותה תקופה בנק לאומי היה במשך שבועות ארוכים בראש רשימת המניות שהזרים מכרו הכי הרבה. כלומר, אותו נייר ערך שהיה "הכי שנוא" על ידי המשקיעים הזרים הפך תוך זמן קצר לאחד הנקנים ביותר.
מנגד, הבנק הבינלאומי נמכר באותו שבוע מסחר בהיקף של 27.1 מיליון שקל, לפי אותו ניתוח, כך שהתמונה בענף הבנקאות עצמו לא אחידה – יש בררנות בין הבנקים הגדולים לקטנים יותר. מי שעוקב אחרי הסיפור של מדד הביטוח בבורסה הישראלית מכיר את הדפוס הזה: כספי הזרים לא זורמים באופן גורף לכל הענף הפיננסי, אלא בוחרים חברות ספציפיות.

יציאה משבבים וביטחון, כניסה לאנרגיה
לפי אותו ניתוח של יחידת המחקר, טאואר סמיקונדקטור – שהובילה שבועות ארוכים את רשימת הרכישות של הזרים – עברה לצד המוכרים עם היקף מכירות נטו של 31.17 מיליון שקל, לפי כתבה נוספת באייס שמתארת את המהפך הזה כתופעה רחבה יותר: הזרים יוצאים ממניות השבבים שכבר זינקו משמעותית, וגם מהמניות הביטחוניות שהתייקרו, ונכנסים לאנרגיה מתחדשת ולבנקים.
ההיגיון הכלכלי מאחורי זה פשוט – לוקחים רווחים ממניות שעלו הרבה ומחיר המניה שלהן כבר מגלם ציפיות גבוהות, ומחפשים סקטורים שנשארו מאחור או שנתפסים כזולים יותר יחסית לפוטנציאל. זה לא אומר שהמניות שנמכרות "רעות", אלא שהכסף הזר מנהל תזוזה טקטית של הקצאת נכסים. בתיק עם חשיפה גבוהה לשבבים או לביטחון, התנודתיות בסקטורים האלה עלולה לגדול ככל שהזרים ממשיכים לצמצם אחזקות.
למה זה חשוב למי שחוסך בקרן פנסיה או בקופת גמל
רוב הישראלים לא סוחרים ישירות במניות בודדות, אלא חשופים לתנודות האלה דרך קרן הפנסיה, קופת הגמל או קרן ההשתלמות שלהם, שמנוהלות על ידי המוסדיים. לכן הנתונים על פעילות המוסדיים לא פחות חשובים מהנתונים על הזרים. בשבוע המסחר שקדם ל-20.7.2026, המוסדיים הגדילו את החשיפה למניות בכ-634 מיליון שקל נטו, בעיקר לענף הטכנולוגיה, בעוד הזרים רכשו באותו שבוע כ-157 מיליון שקל נטו, בעיקר בבנקים ובביטוח, ובמקביל מכרו טכנולוגיה וביומד, לפי דיווח במעריב.
כלומר, כבר בשבוע המסחר של אמצע יולי היה פער כיוון בין הזרים למוסדיים המקומיים – הזרים נכנסו לפיננסים והמוסדיים דווקא הגדילו טכנולוגיה. הדפוס הזה של "מי קונה מה" משתנה כל כמה שבועות, וזו בדיוק הסיבה שקשה לגזור ממנו תחזית קבועה. בתיק לטווח ארוך השינויים השבועיים האלה משקלם קטן, אבל הם מסבירים למה התיק מתנדנד גם בשבועות שבהם אין חדשות דרמטיות.
המשיכו לקרוא בנושא שוק ההון
טראמפ רוצה שהריביות בארה"ב יהיו הנמוכות בעולם.
14/09/26 | מערכת אפיק
הנפט מתקרב ל-100 דולר; מניות ה-AI מטפסות – מה עושים החוזים העתידיים?
14/09/26 | מערכת אפיק
השוק הישראלי כבר הכפיל את עצמו, אז איפה כדאי להשקיע עכשיו?
14/09/26 | מערכת אפיק
🌹 – מדד ת"א 35 – – ספונסר
14/09/26 | מערכת אפיק
ההקשר הרחב: שנה של תנודות בין ישראלים לזרים
הדפוס הנוכחי הוא לא חדש. עוד ביולי 2025 המשקיעים הישראלים הגדילו את החשיפה שלהם למניות בתל אביב ורכשו מניות בהיקף של כ-2.9 מיליארד שקל, בהמשך לרכישות של כ-1.9 מיליארד שקל ביוני אותה שנה, בעוד הזרים דווקא מכרו מניות בשווי כ-2 מיליארד שקל מאמצע יוני עד סוף יולי, לפי דיווח ב-ynet שמבוסס גם הוא על נתוני יחידת המחקר של הבורסה. באותה תקופה המוסדיים המקומיים רכשו כ-600 מיליון שקל ביולי, בהמשך ל-500 מיליון שקל ביוני, ומדד ת"א-ביטוח עלה ב-10.8% באותו חודש בלבד – עדות לכך שהביטוח כבר אז היה אחד הסקטורים המובילים בבורסה המקומית, כפי שמתואר גם בכתבה קודמת על עליות בבנייה ובביטוח.
גם תקופת המלחמה מול איראן, ביוני 2025, הראתה תמונה מורכבת: מחקר של רשות ניירות ערך גילה שהזרים סיימו את התקופה עם מכירות נטו של 170 מיליון שקל, ואילו המוסדיים הישראלים מכרו אחזקות מנייתיות ישירות בהיקף מצטבר של 800 מיליון שקל – אבל קרנות הסל שהם מנהלים ספגו באותו זמן ביקושים של 1.1 מיליארד שקל, כך שבסיכום כולל המוסדיים דווקא סיימו עם ביקושים נטו של 300 מיליון שקל, לפי כתבה בכלכליסט שמתבססת על המחקר המקורי. המסקנה מכל הנתונים האלה יחד היא שהתנועה בין "זרים" ל"מוסדיים" ל"ישראלים פרטיים" משתנה בתדירות גבוהה, ולעיתים אפילו סותרת את עצמה בין ערוץ מסחר ישיר לקרנות סל.
מה עושים עם המידע הזה בפועל
נתוני הזרים והמוסדיים שמתפרסמים מדי שבוע הם כלי לניתוח, לא המלצת השקעה. העובדה שהזרים "קונים בנקים" אינה סיבה להעתיק את הפעולה, כי לזרים יש אופק השקעה, מגבלות רגולטוריות ומטבע בסיס שונים לגמרי מאלה של חוסך ישראלי ממוצע. מה שכן אפשר להפיק מהנתונים הוא תמונת מצב על תנודתיות צפויה: כשסקטור שלם – שבבים, למשל – עובר ממצב של רכישות אגרסיביות למצב של מכירות, סביר שהתנודות במניות הבודדות בסקטור הזה יגדלו, גם בלי חדשות ספציפיות על אף חברה. תיק מרוכז יחסית בסקטור אחד חשוף יותר לתנודה כזו, במיוחד בתקופה שבה כיווני הכסף הגדול מתחלפים כל כמה שבועות. הרחבה על עקרונות הפיזור והתמודדות עם תנודתיות אפשר למצוא במדריך קודם על השקעה בתבונה בזמן תנודות בשוק.
חשוב גם לזכור שהמונח "מכירות נטו" או "רכישות נטו" מתאר תוצאה מצרפית של אלפי עסקאות, ולא בהכרח שינוי אסטרטגי דרמטי. הפרשי עשרות מיליוני שקלים בין קנייה למכירה, על רקע מחזורי מסחר יומיים של מיליארדי שקלים בבורסת תל אביב, הם לפעמים רעש סטטיסטי ולא מגמה אמיתית. קריאה נכונה של נתונים כאלה מחייבת רצף של כמה שבועות ולא יום בודד – ובדיוק בגלל זה קשה לבסס מסקנה נחרצת על אירוע מסחר יומי אחד.
איך בודקים אם זינוק חד במניה בודדת מוצדק?
כשמניה בודדת מזנקת בשיעור חד ביום מסחר אחד, השאלה הראשונה היא אם מדובר באירוע חד פעמי – כמו דוח כספי, עסקה או אישור רגולטורי – או בהמשך מגמה שכבר התחילה קודם. תופעות כאלה כבר נצפו בעבר בבורסה הישראלית, כפי שמתואר בכתבה קודמת על מניה ישראלית שזינקה ב-250% ביום מסחר אחד. במקרים כאלה שווה לבדוק את היקף המסחר במניה, לא רק את שיעור השינוי, כי עלייה חדה בנייר עם מחזור מסחר דל יכולה להתהפך באותה מהירות שבה הגיעה.
איך יודעים אם מדד ענפי שלם, כמו מדד הביטוח, השתנה באמת?
מדד ענפי כמו מדד הביטוח מורכב ממספר חברות, כך שעלייה חדה בו יכולה לנבוע מחברה אחת דומיננטית או מהתאמה רוחבית של כל הענף. בעבר, כשמדד הביטוח עלה ב-10.8% בחודש שלם ביולי 2025, זה שיקף שילוב של רכישות מוסדיים וזרים במקביל – לא אירוע חד יומי. לכן קפיצה חדה במדד ביום מסחר בודד מצדיקה בדיקה של הרכב המדד לפני שמסיקים מסקנה על "מגמה" ארוכת טווח.
למה שער דולר מתחת ל-3 שקלים משפיע גם על מניות?
שער חליפין נמוך מוזיל יבוא אך פוגע ברווחי חברות יצוא, כולל חלק ניכר מחברות הטכנולוגיה והשבבים הנסחרות בת"א שההכנסות שלהן נקובות בדולר. ירידת הדולר מתחת ל-3 שקלים, כפי שתועד ב-25.8.2026, היא אחד ההסברים האפשריים לכך שמשקיעים בוחנים מחדש את השווי של חברות יצוא יקרות ומעדיפים לגוון לכיוון ענפים מקומיים יותר, כמו בנקים וביטוח, שפחות רגישים לשער החליפין.
הבהרה: המידע בכתבה מובא לצורכי ידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או המלצה לפעולה.

הקריירה החדשה שלך מעבר לפינה!


הנצפות ביותר
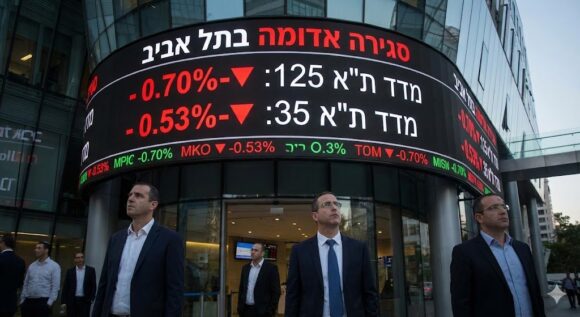
ירידות במדדי ת"א 125 ות"א 35: תמונת מצב מורכבת בשוק ההון
22/02/26 | מערכת אפיק
🌹 – מדד ת"א 35 – – ספונסר
14/09/26 | אלי קאופמן
יותר ממיליון שקל בחודש: מנכ"ל אלביט כובש לראשונה את צמרת שיאני השכר בבורסה
12/04/26 | מערכת אפיק
כמה עולה קורס שוק ההון – מדריך מחירים מלא לכל המסלולים בישראל
24/01/22 | מערכת אפיק
תקן חדש קובע: כך יחושב שטח הדירה בישראל
היום ב-14:59 (ו׳ תשרי תשפ״ז) | אלי קאופמן
המדד מפספס את המשכנתה וההלוואות: כמה באמת התייקרו החיים?
היום ב-14:53 (ו׳ תשרי תשפ״ז) | אלי קאופמן
כמה באמת עלתה הדירה? הנתונים התנתקו מהמציאות, וזה עלול לעלות לכם ביוקר
היום ב-14:48 (ו׳ תשרי תשפ״ז) | אלי קאופמן