האזהרה הדרמטית של נגיד בנק ישראל וה"אתגר" שמחכה לממשלה
נגיד בנק ישראל לא התחייב להורדת ריבית בספטמבר והזהיר מטרילמה פיסקלית - מה זה אומר למשכנתאות, לפיקדונות ולאג"ח.
21/08/26 (ח׳ אלול תשפ״ו)
|
 אלי קאופמן

האזנה לכתבה:
00:00 / 00:00
1.0x
נגיד בנק ישראל אמיר ירון בחר שלא להתחייב על הפחתת ריבית בהחלטה הקרובה, שתתקבל ב-1 בספטמבר 2026, וזאת חרף ירידת האינפלציה השנתית לשפל של חמש שנים – 1.5%, מתחת לאמצע יעד היציבות של הבנק. המשמעות המעשית לחוסך הפרטי: אל תתכננו את תזרים המשכנתא או את הפיזור בין אג"ח למניות סביב הנחה שהריבית תרד בקרוב. ירון עצמו הזהיר בראיון לבלומברג מפני מה שכינה "טרילמה פיסקלית" שתחכה לממשלה הבאה שתקום אחרי הבחירות באוקטובר – הצורך לצמצם את החוב, לממן ביטחון, ולהשקיע בצמיחה, בו-זמנית. כפי שהוא ניסח זאת, "ניהול שלושת הדברים האלה יחד יהיה קשה". עבור מי שמחזיק תיק השקעות, פיקדון, או משכנתא, זה אומר תקופה ממושכת של אי-ודאות שמצדיקה זהירות יתר, לא אופטימיות מוקדמת.
למה ירידת האינפלציה לא מבטיחה הורדת ריבית
באופן אינטואיטיבי, אינפלציה של 1.5% – מתחת לגבול התחתון של טווח היעד של בנק ישראל – אמורה לפתוח דלת רחבה להורדת ריבית. אלא שהנתון הזה מטעה בפרטים. מדד המחירים לצרכן ביולי דווקא עלה ב-0.3%, מעט מעל התחזית שעמדה על 0.2%, כך דיווחו וואלה כסף וכלכליסט. הסעיף שמשך את המדד כלפי מעלה הוא הדיור: מחירי הדיור עלו ב-0.7% ביולי, ובתוך כך שכר הדירה בחוזים מתחלפים זינק ב-4.8%, לפי גלובס. במילים אחרות, מתחת לכותרת המרגיעה על שפל של חמש שנים מסתתרת דינמיקה של התייקרות דיור שממשיכה ללחוץ על משקי בית שכבר משלמים שכירות גבוהה או נושאים במשכנתא.
ירון עצמו צופה שבחודשים הקרובים האינפלציה תאיץ מחדש לכיוון 2%, כלומר מרכז טווח היעד. זו לא תחזית של התפרצות אינפלציונית, אבל היא מספיקה כדי להסביר למה בנק ישראל לא רץ להוריד ריבית רק בגלל נתון חד-חודשי נמוך. תומך נוסף לזהירות: לפי חישובי בנק ישראל, ההתאמות הפיסקליות שבוצעו ב-2025 תרמו כ-0.6% לאינפלציה – כלומר חלק מהירידה הנוכחית נובע מגורמים חד-פעמיים ולא בהכרח ממגמה מבנית.
מסלול הריבית: מה אומרת תחזית בנק ישראל
הריבית עומדת כיום על 3.5%, לאחר שתי הפחתות רצופות מתוך שלוש הפחתות של רבע אחוז שבוצעו מתחילת השנה, כפי שפורט בביזפורטל ובכלכליסט. חטיבת המחקר של בנק ישראל צפתה ביולי כי בתוך שנה הריבית עשויה לרדת לכ-3%, מה שאומר עוד שתי הפחתות אפשריות מהרמה הנוכחית – אך התחזית הזו נכתבה לפני שהנגיד עצמו הביע היסוס. מי שרוצה להבין את המנגנון שמאחורי החלטות הריבית ואת השפעתו הרחבה על המשק יכול להעמיק בכך במדריך שמסביר מה זה ריבית בנק ישראל.
בית ההשקעות בנק אוף אמריקה, לפי כותרת סיקור שפורסמה, מעריך שלא תהיה הורדת ריבית בספטמבר, ושהדולר בדרך ל-3.10 שקלים. חשוב להיזהר עם הערכה הזו – היא מופיעה בכותרת בלבד, ולא אותרה במאמר מלא או במקור ראשוני של בית ההשקעות, כך שיש להתייחס אליה כאינדיקציה חלקית ולא כתחזית מבוססת דיה. מה שכן ברור הוא שגם בבנק ישראל וגם בגופי מחקר חיצוניים יש הכרה בכך שההחלטה הקרובה רחוקה מלהיות מובנת מאליה.

הטרילמה הפיסקלית ומה היא אומרת על החוב
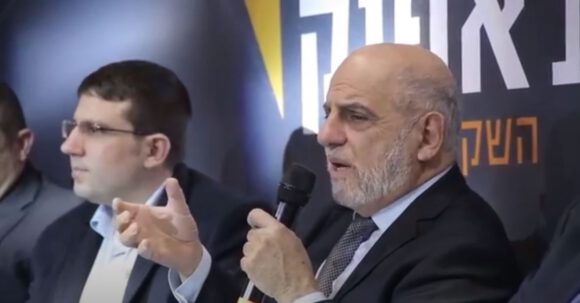
הביטוי שירון בחר – טרילמה – לא מקרי. הוא מתאר מצב שבו שלוש מטרות רצויות מתנגשות זו בזו: הפחתת נטל החוב, מימון הוצאות ביטחון גבוהות, והשקעה במנועי צמיחה עתידיים. עלויות המלחמה כבר הגיעו ל-405 מיליארד שקל, יותר מ-17% מהתוצר, לפי דבריו של ירון בכנס מכון אהרן למדיניות כלכלית. זהו נטל שלא נעלם – הוא מובנה בתוך תקציבי המדינה הקרובים.
התרחיש שהוצג בכנס ממחיש את הטווח: אם תוכנית הגדלת התקציב ב-350 מיליארד שקל תמומש, יחס החוב-תוצר צפוי להגיע ל-81% עד 2035. אם במקביל הסיוע האמריקאי ייפסק, היחס עלול לטפס עד 83%. הפער בין שני התרחישים הללו הוא לא סטטיסטי גרידא – הוא משפיע ישירות על העלות שבה המדינה תוכל לגייס חוב, ובעקיפין על תשואות אג"ח ממשלתיות שמשמשות עוגן לתיקי חיסכון וקרנות פנסיה. חשוב לציין שאין בנמצא נתון רשמי מדויק על יחס החוב-תוצר הנוכחי ממקור ראשוני של בנק ישראל – הנתונים הקיימים הם תחזיות קדימה בלבד.
שיעור האבטלה, מצדו, עלה ביולי מ-2.9% ל-3.1%, לפי גלובס. עלייה קלה כשלעצמה, אך היא מצטרפת לתמונה של משק שמתמודד בו-זמנית עם עלויות מלחמה, לחצי דיור ואי-ודאות פוליטית לקראת הבחירות באוקטובר.
המשיכו לקרוא בנושא שוק ההון
טראמפ רוצה שהריביות בארה"ב יהיו הנמוכות בעולם.
14/09/26 | מערכת אפיק
הנפט מתקרב ל-100 דולר; מניות ה-AI מטפסות – מה עושים החוזים העתידיים?
14/09/26 | מערכת אפיק
השוק הישראלי כבר הכפיל את עצמו, אז איפה כדאי להשקיע עכשיו?
14/09/26 | מערכת אפיק
🌹 – מדד ת"א 35 – – ספונסר
14/09/26 | מערכת אפיק
מה זה אומר בפועל לחיסכון ולמשכנתא
למי שמחזיק משכנתא בריבית משתנה, המשמעות המיידית היא שדחיית הפחתת הריבית מותירה את ההחזר החודשי ברמתו הנוכחית לפרק זמן ארוך יותר מהצפוי. מי שתכנן למחזר משכנתא בהינתן תרחיש של ריבית יורדת, כדאי שיבחן מחדש את לוח הזמנים – התחזית לירידה ל-3% בתוך שנה נכתבה לפני שהנגיד עצמו סימן היסוס, ואין ערובה שהיא תתממש במועד שצפוי.
לגבי חוסכים בפיקדונות ובקרנות כספיות, ריבית גבוהה יותר לאורך זמן ממושך יותר היא בשורה חיובית יחסית – התשואה על מזומן נשארת אטרקטיבית. מנגד, מי שמחזיק אג"ח ממשלתיות ארוכות טווח חשוף לתנודתיות: אם השווקים יפנימו שסיכון החוב הישראלי גדל בגלל התרחישים שהוצגו על ידי ירון, התשואות הנדרשות עלולות לעלות, מה שמוריד את מחירי האג"ח הקיימות בתיק. משקיעים שרוצים להבין את ההקשר הרחב יותר של שוק ההון הישראלי, מעבר לריבית בלבד, יכולים לעיין בסקירה על קווים לדמותו של שוק ההון בישראל.
גם שער החליפין רלוונטי כאן. אם התרחיש שהוזכר בנוגע לדולר שמתקרב ל-3.10 שקלים אכן יתממש, מדובר בפיחות של השקל שמייקר יבוא ועלול להזין מחדש לחצי אינפלציה – בדיוק הסוג של דינמיקה שירון מנסה להימנע ממנה בהחלטותיו.
הרחבת בסיס משלמי המסים כפתרון חלקי
מעבר לאזהרה על הטרילמה, ירון התייחס בעבר גם לצורך המבני להרחיב את מעגל משלמי המסים כדרך להתמודד עם עליית יחס החוב-תוצר, כפי שדווח בכלכליסט. זהו כיוון מדיניות שאינו תלוי בהחלטת ריבית בודדת, אלא בהחלטות תקציביות ומיסויות רחבות יותר שהממשלה הבאה תצטרך לקבל. עבור המשקיע הפרטי, המשמעות היא שהשיח הציבורי סביב מסים והוצאות ממשלתיות בחודשים הקרובים – סביב הבחירות של אוקטובר – עשוי להשפיע על השווקים לא פחות מהחלטות הריבית עצמן. שינויים רגולטוריים או מבניים בשוק ההון, כפי שנראה למשל במגמות הגיוס של הבנקים בשווקים הבינלאומיים, יכולים גם הם להיות מושפעים מהתמונה הפיסקלית הכוללת – ראו למשל את הניתוח על מגמת הגיוסים הבינלאומיים של הבנקים הישראליים.
איך לקרוא את התקופה הקרובה כמשקיע
הדרך הפרקטית להתייחס לתקופה הזו היא לא לנסות לנחש את מועד ההפחתה הבאה, אלא להכיר בכך שאי-הוודאות עצמה היא הנתון המרכזי. ירון בעצמו ציין שאי-הוודאות גדלה מאז ההחלטה הקודמת, לפי דיווח בביזפורטל. כשנגיד בנק מרכזי מדבר במונחים כאלה, זהו סימן שגם הגורמים המקצועיים בתוך המערכת מתקשים לחזות את הטווח הקצר.
בהינתן זאת, שווה לבחון תיק השקעות מפוזר בין אפיקים שמגיבים בכיוונים שונים לתרחישי ריבית ואינפלציה שונים, ולא להתבסס על תרחיש יחיד. מי שמחזיק גם רכיב מנייתי בתיק, ובפרט חשיפה למדדים אמריקאיים, יכול להיעזר בהבנה רחבה יותר של הדינמיקה הגלובלית דרך הסקירה על מדד ה-S&P 500, כדי להבין שגם שוקי חוץ מושפעים ממדיניות מוניטרית שאינה תלויה רק בהחלטות בישראל.
מתי בדיוק תתקבל ההחלטה הבאה?
הוועדה המוניטרית של בנק ישראל צפויה לקבל את החלטת הריבית הקרובה ב-1 בספטמבר 2026. עד אז ימשיכו להתפרסם נתוני מקרו נוספים, ובהם מדדי מחירים ותעסוקה, שישפיעו על שיקול הדעת של חברי הוועדה.
האם ירידת האינפלציה לשפל של חמש שנים מבטיחה הורדת ריבית בספטמבר?
לא בהכרח. חרף האינפלציה השנתית שהאטה ל-1.5%, מתחת לאמצע טווח היעד, נגיד בנק ישראל השאיר את השאלה פתוחה, בין היתר משום שמדד יולי עלה מעל התחזית ומחירי הדיור והשכירות ממשיכים לעלות בקצב מהיר.
מה זו הטרילמה הפיסקלית שירון מדבר עליה?
מדובר בקושי לנהל בו-זמנית שלוש מטרות: החזרת יחס החוב-תוצר למגמת ירידה, מימון הוצאות ביטחון גבוהות שכבר הגיעו ל-405 מיליארד שקל, והשקעה במנועי צמיחה – כאשר קידום אחת מהמטרות עלול לבוא על חשבון האחרות.
הבהרה: המידע בכתבה מובא לצורכי ידע כללי בלבד ואינו מהווה ייעוץ השקעות, שיווק השקעות או המלצה לפעולה.

הקריירה החדשה שלך מעבר לפינה!


הנצפות ביותר
למרות המלחמה: האוצר מציג צמיחה וזינוק של 78% בהשקעות הזרות
08/09/26 | אלי קאופמן
כמה עולה קורס מטבעות דיגטליים ושוק ההון?
12/01/22 | מערכת אפיק

לימודי נדלן או שוק ההון, כדאי לשלב בין השניים?
01/07/15 | רוני מנשה
"לומד בעיקר מכישלונות": עמית ברגר מסתער על שוק ההון, בזהירות
06/09/26 | אלי קאופמן
טראמפ רוצה שהריביות בארה"ב יהיו הנמוכות בעולם.
היום ב-16:27 (ג׳ תשרי תשפ״ז) | אלי קאופמן
"אין לזה אח ורע בעולם": האבסורד המטורף שגומר את חלום השכירות בישראל
היום ב-16:25 (ג׳ תשרי תשפ״ז) | אלי קאופמן
הנפט מתקרב ל-100 דולר; מניות ה-AI מטפסות – מה עושים החוזים העתידיים?
היום ב-00:14 (ג׳ תשרי תשפ״ז) | אלי קאופמן